Las actualizaciones OTA alcanzarán aproximadamente el 90 % de penetración en los vehículos eléctricos de batería en la primera mitad de 2026, según un análisis de JATO publicado el 1 de septiembre de 2026. Esta cifra marca un cambio estructural: el software ya no es una capa añadida al vehículo, sino que define su arquitectura. Los fabricantes que aún no han migrado a un modelo definido por software acumulan un retraso difícil de recuperar en los ciclos de producto actuales.
Vehículo definido por software: lo que los índices de penetración OTA cambian para la industria automotriz
El análisis de JATO documenta un avance muy fuerte de todos los indicadores SDV entre 2021 y mediados de 2026. Los servicios a distancia (bloqueo, monitoreo, gestión a través de smartphone) ahora equipan el 76 % de los BEV, frente al 63 % de los vehículos de combustión interna.
Esta asimetría no es casual. Las arquitecturas eléctricas zonales, con un número reducido de calculadoras centrales, facilitan el despliegue de actualizaciones de software globales. En un vehículo de combustión clásica distribuido en decenas de ECU independientes, la misma operación requiere validaciones cruzadas más pesadas.
Los fabricantes ahora estructuran alianzas en torno a sistemas operativos y ECU comunes para compartir estos costos de desarrollo. La lógica ya no es diferenciar el hardware, sino controlar la capa de software que genera ingresos recurrentes después de la venta.
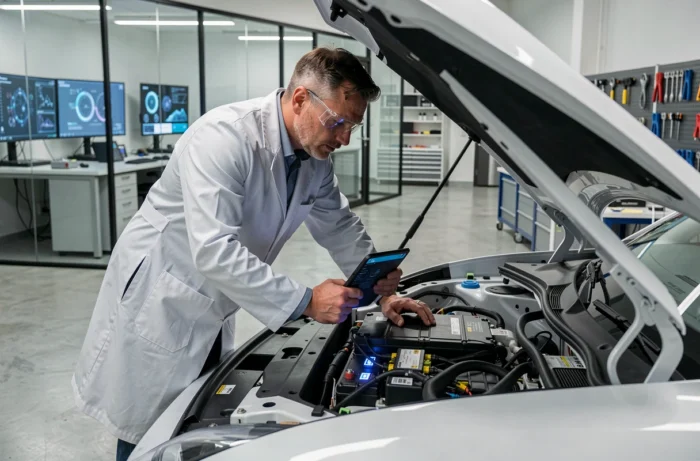
Para seguir estas evoluciones técnicas y sus implicaciones en el mantenimiento de los vehículos, recursos como automotech.fr permiten anclar estos temas en la práctica del taller.
Inteligencia artificial integrada: cockpit generativo y diagnóstico predictivo
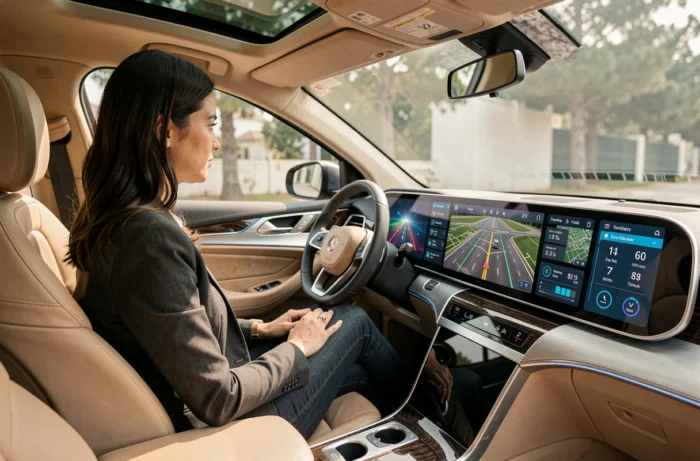
La IA generativa se instala en el cockpit digital. Las interfaces de voz basadas en grandes modelos de lenguaje reemplazan gradualmente los comandos fijos por menús. El conductor formula una solicitud en lenguaje natural, el sistema interpreta el contexto (navegación, clima, estado del vehículo) y ejecuta una acción compuesta.
La contribución más estructurante se refiere al diagnóstico predictivo en tiempo real. Los modelos de IA analizan continuamente los flujos de datos de los sensores (temperatura de la batería, desgaste de frenos, comportamiento de la suspensión) para anticipar una falla antes de que se manifieste. Ya no se trata de mantenimiento preventivo calendario, sino de mantenimiento condicional guiado por algoritmo.
Los fabricantes que integran la IA desde la fase de diseño reducen significativamente sus ciclos de validación.
Sistemas ADAS y percepción multi-sensores
Los sistemas avanzados de asistencia a la conducción progresan por etapas. La fusión de datos entre cámaras, radares y LiDAR permite una redundancia que fiabiliza la detección de obstáculos, peatones y marcas viales. La conducción autónoma de nivel 3 se despliega en autopistas en varios fabricantes, con una responsabilidad legal que se traslada al vehículo dentro del perímetro operativo definido.
El principal obstáculo sigue siendo la certificación regulatoria, no la madurez tecnológica. Los sensores y algoritmos actuales superan la capacidad de percepción humana en condiciones estandarizadas. Es el marco legal el que impone el ritmo de despliegue.
Pasaporte digital de las baterías: la trazabilidad impuesta por la regulación europea
El reglamento europeo sobre baterías impone un pasaporte digital accesible por código QR para las baterías industriales y de vehículos eléctricos. Este dispositivo exige la trazabilidad completa: composición química, origen de las materias primas, huella de carbono de fabricación, capacidad residual e historial de carga.
Para la industria automotriz, las implicaciones son concretas:
- Cada batería debe incorporar un identificador único vinculado a una base de datos interoperable, consultable por las autoridades, los recicladores y los compradores de vehículos de segunda mano.
- Los fabricantes deben documentar la cadena de suministro de litio, cobalto y níquel hasta la celda ensamblada, lo que obliga a una reestructuración de las relaciones con los proveedores.
- La capacidad residual declarada condiciona directamente el valor de reventa del vehículo y la elegibilidad para una segunda vida en almacenamiento estacionario.
Este marco regulatorio crea una ventaja competitiva para los fabricantes que dominan su cadena vertical. Aquellos que dependen de celdas compradas en el mercado abierto deberán negociar el acceso a los datos de trazabilidad con sus proveedores, lo que complica la conformidad.
Electrificación e innovaciones en baterías: más allá de la autonomía kilométrica
Las baterías de estado sólido concentran la atención, pero la verdadera ruptura se juega en la velocidad de carga y la durabilidad. Las químicas actuales avanzan en el número de ciclos soportados antes de una degradación significativa, un parámetro determinante para el costo total de propiedad.
Los fabricantes también trabajan en la eficiencia térmica de los packs. Una gestión térmica optimizada permite mantener la ventana de carga rápida durante más tiempo y limitar la degradación calendarizada en climas cálidos. Este punto sigue estando poco documentado en la mayoría de las fichas técnicas para el público, aunque condiciona la longevidad real del vehículo eléctrico.
Materiales y aligeramiento estructural
El aligeramiento de los vehículos eléctricos compensa parcialmente el sobrepeso de las baterías. Los aceros de muy alta resistencia, los compuestos termoplásticos y las aleaciones de aluminio reciclado se generalizan en las plataformas dedicadas. Cada kilogramo ganado en la estructura se traduce directamente en autonomía recuperada o en capacidad de batería reducida a rendimiento igual.
El sector automotriz en 2026 ya no se resume a una carrera por la electrificación. La convergencia entre software, regulación y química de materiales redefine los criterios de competitividad. Los fabricantes que gestionan simultáneamente estos tres ejes disponen de un palanca de diferenciación que la única potencia de marketing no puede reproducir.