Les mises à jour OTA approchent les 90 % de pénétration sur les véhicules électriques à batterie en première moitié 2026, selon une analyse JATO publiée le 1er septembre 2026. Ce chiffre marque un basculement structurel : le logiciel n’est plus une couche ajoutée au véhicule, il en définit l’architecture. Les constructeurs qui n’ont pas encore migré vers un modèle software-defined accumulent un retard difficile à combler sur les cycles produit actuels.
Véhicule software-defined : ce que les taux de pénétration OTA changent pour l’industrie automobile
L’analyse JATO documente une progression très forte de tous les indicateurs SDV entre 2021 et mi-2026. Les services à distance (verrouillage, monitoring, gestion via smartphone) équipent désormais 76 % des BEV, contre 63 % des véhicules thermiques.
Cette asymétrie ne tient pas au hasard. Les architectures électriques zonales, avec un nombre réduit de calculateurs centraux, facilitent le déploiement de mises à jour logicielles globales. Sur un véhicule thermique classique distribué en dizaines d’ECU indépendants, la même opération exige des validations croisées plus lourdes.
Les constructeurs structurent désormais des alliances autour d’OS et d’ECU communs pour mutualiser ces coûts de développement. La logique n’est plus de différencier le hardware, mais de contrôler la couche logicielle qui génère des revenus récurrents après la vente.
Pour suivre ces évolutions techniques et leurs implications sur l’entretien des véhicules, des ressources comme automotech.fr permettent d’ancrer ces sujets dans la pratique atelier.
Intelligence artificielle embarquée : cockpit génératif et diagnostic prédictif
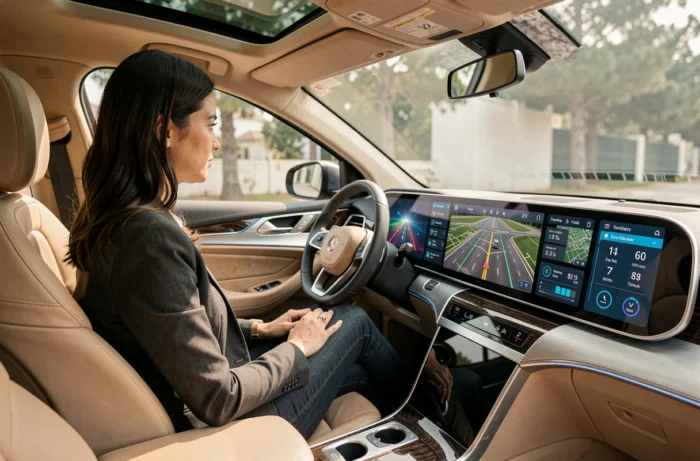
L’IA générative s’installe dans le cockpit numérique. Les interfaces vocales à base de grands modèles de langage remplacent progressivement les commandes figées par menus. Le conducteur formule une requête en langage naturel, le système interprète le contexte (navigation, climat, état du véhicule) et exécute une action composite.
L’apport le plus structurant concerne le diagnostic prédictif en temps réel. Les modèles d’IA analysent en continu les flux de données capteurs (température batterie, usure freins, comportement suspension) pour anticiper une défaillance avant qu’elle ne se manifeste. Ce n’est plus de la maintenance préventive calendaire, c’est de la maintenance conditionnelle pilotée par algorithme.
Les constructeurs qui intègrent l’IA dès la phase de conception réduisent significativement leurs cycles de validation.
Systèmes ADAS et perception multi-capteurs
Les systèmes avancés d’assistance à la conduite progressent par paliers. La fusion de données entre caméras, radars et LiDAR permet une redondance qui fiabilise la détection d’obstacles, piétons et marquages. La conduite autonome de niveau 3 se déploie sur autoroute chez plusieurs constructeurs, avec une responsabilité juridique qui bascule vers le véhicule dans le périmètre opérationnel défini.
Le frein principal reste la certification réglementaire, pas la maturité technologique. Les capteurs et algorithmes actuels dépassent la capacité de perception humaine dans des conditions standardisées. C’est le cadre légal qui impose le rythme de déploiement.
Passeport numérique des batteries : la traçabilité imposée par la réglementation européenne
Le règlement européen sur les batteries impose un passeport numérique accessible par QR code pour les batteries industrielles et de véhicules électriques. Ce dispositif exige la traçabilité complète : composition chimique, origine des matières premières, empreinte carbone de fabrication, capacité résiduelle et historique de charge.
Pour l’industrie automobile, les implications sont concrètes :
- Chaque batterie doit embarquer un identifiant unique relié à une base de données interopérable, consultable par les autorités, les recycleurs et les acheteurs de véhicules d’occasion.
- Les constructeurs doivent documenter la chaîne d’approvisionnement du lithium, du cobalt et du nickel jusqu’à la cellule assemblée, ce qui force une refonte des relations fournisseurs.
- La capacité résiduelle déclarée conditionne directement la valeur de revente du véhicule et l’éligibilité à une seconde vie en stockage stationnaire.
Ce cadre réglementaire crée un avantage compétitif pour les constructeurs qui maîtrisent leur chaîne verticale. Ceux qui dépendent de cellules achetées en marché ouvert devront négocier l’accès aux données de traçabilité avec leurs fournisseurs, ce qui complexifie la conformité.
Électrification et innovations batteries : au-delà de l’autonomie kilométrique
Les batteries à état solide concentrent l’attention, mais la vraie rupture se joue sur la vitesse de recharge et la durabilité. Les chimies actuelles progressent sur le nombre de cycles supportés avant dégradation significative, un paramètre déterminant pour le coût total de possession.
Les constructeurs travaillent aussi sur l’efficience thermique des packs. Une gestion thermique optimisée permet de maintenir la fenêtre de recharge rapide plus longtemps et de limiter la dégradation calendaire dans les climats chauds. Ce point reste sous-documenté dans la plupart des fiches techniques grand public, alors qu’il conditionne la longévité réelle du véhicule électrique.
Matériaux et allègement structurel
L’allègement des véhicules électriques compense partiellement le surpoids des batteries. Les aciers à très haute limite élastique, les composites thermoplastiques et les alliages d’aluminium recyclé se généralisent sur les plateformes dédiées. Chaque kilogramme gagné sur la structure se traduit directement en autonomie récupérée ou en capacité batterie réduite à performance égale.
Le secteur automobile en 2026 ne se résume plus à une course à l’électrification. La convergence entre logiciel, réglementation et chimie des matériaux redéfinit les critères de compétitivité. Les constructeurs qui pilotent simultanément ces trois axes disposent d’un levier de différenciation que la seule puissance marketing ne peut reproduire.