Die OTA-Updates erreichen 90 % Durchdringung bei batterieelektrischen Fahrzeugen in der ersten Hälfte des Jahres 2026, so eine Analyse von JATO, die am 1. September 2026 veröffentlicht wurde. Diese Zahl markiert einen strukturellen Wandel: Die Software ist nicht mehr eine zusätzliche Schicht im Fahrzeug, sie definiert die Architektur. Hersteller, die noch nicht auf ein softwaredefiniertes Modell umgestiegen sind, haben einen Rückstand, der schwer aufzuholen ist, in den aktuellen Produktzyklen.
Software-definiertes Fahrzeug: Was die OTA-Durchdringungsraten für die Automobilindustrie verändern
Die JATO-Analyse dokumentiert einen sehr starken Fortschritt aller SDV-Indikatoren zwischen 2021 und Mitte 2026. Die Fernservices (Verriegelung, Monitoring, Verwaltung über Smartphone) sind jetzt in 76 % der BEVs vorhanden, im Vergleich zu 63 % der Verbrennungsmotorfahrzeuge.
Diese Asymmetrie ist nicht zufällig. Die zonalen Elektroarchitekturen mit einer reduzierten Anzahl zentraler Steuergeräte erleichtern die Bereitstellung globaler Software-Updates. Bei einem klassischen Verbrennungsmotorfahrzeug, das in Dutzenden unabhängiger ECUs verteilt ist, erfordert dieselbe Operation aufwendigere Kreuzvalidierungen.
Die Hersteller strukturieren jetzt Allianzen um gemeinsame Betriebssysteme und ECUs, um diese Entwicklungskosten zu bündeln. Die Logik besteht nicht mehr darin, die Hardware zu differenzieren, sondern die Software-Schicht zu kontrollieren, die nach dem Verkauf wiederkehrende Einnahmen generiert.
Um diesen technischen Entwicklungen und deren Auswirkungen auf die Wartung von Fahrzeugen zu folgen, bieten Ressourcen wie automotech.fr die Möglichkeit, diese Themen in der Werkstattpraxis zu verankern.
Integrierte künstliche Intelligenz: generativer Cockpit und prädiktive Diagnostik
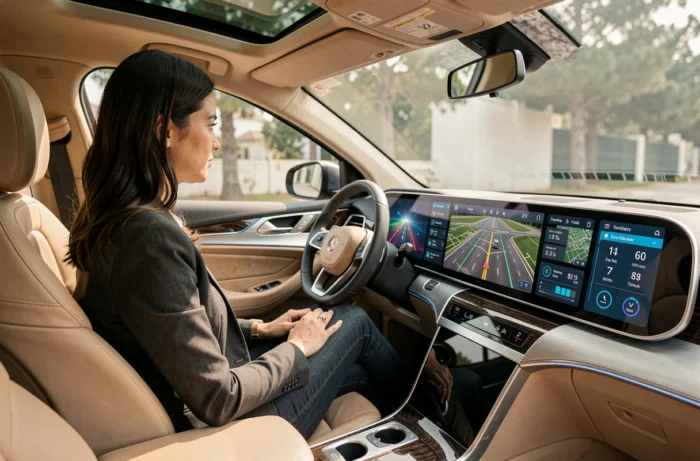
Die generative KI hält Einzug in das digitale Cockpit. Sprachschnittstellen auf Basis großer Sprachmodelle ersetzen schrittweise die starren Menübefehle. Der Fahrer formuliert eine Anfrage in natürlicher Sprache, das System interpretiert den Kontext (Navigation, Klima, Fahrzeugzustand) und führt eine komplexe Aktion aus.
Der strukturellste Beitrag betrifft die prädiktive Diagnostik in Echtzeit. KI-Modelle analysieren kontinuierlich die Sensordatenströme (Batterietemperatur, Bremsverschleiß, Fahrverhalten) um eine Fehlfunktion vorherzusagen, bevor sie auftritt. Es handelt sich nicht mehr um kalenderbasierte präventive Wartung, sondern um bedingte Wartung, die von Algorithmen gesteuert wird.
Hersteller, die KI bereits in der Entwurfsphase integrieren, reduzieren signifikant ihre Validierungszyklen.
ADAS-Systeme und multisensorische Wahrnehmung
Die fortschrittlichen Fahrerassistenzsysteme entwickeln sich schrittweise weiter. Die Datenfusion zwischen Kameras, Radaren und LiDAR ermöglicht eine Redundanz, die die Erkennung von Hindernissen, Fußgängern und Markierungen zuverlässiger macht. Das autonome Fahren der Stufe 3 wird auf Autobahnen bei mehreren Herstellern eingeführt, wobei die rechtliche Verantwortung auf das Fahrzeug im definierten Betriebsbereich übergeht.
Das Haupthemmnis bleibt die regulatorische Zertifizierung, nicht die technologische Reife. Die aktuellen Sensoren und Algorithmen übertreffen die menschliche Wahrnehmungsfähigkeit unter standardisierten Bedingungen. Es ist der rechtliche Rahmen, der das Tempo der Einführung bestimmt.
Digitaler Batteriepass: Die Rückverfolgbarkeit, die durch die europäische Regulierung gefordert wird
Die europäische Verordnung über Batterien verlangt einen digitalen Pass, der über einen QR-Code zugänglich ist für industrielle Batterien und Elektrofahrzeuge. Diese Regelung erfordert vollständige Rückverfolgbarkeit: chemische Zusammensetzung, Herkunft der Rohstoffe, CO2-Fußabdruck der Herstellung, Restkapazität und Ladehistorie.
Für die Automobilindustrie sind die Auswirkungen konkret:
- Jede Batterie muss eine eindeutige Kennung tragen, die mit einer interoperablen Datenbank verbunden ist, die von den Behörden, Recyclingunternehmen und Käufern von Gebrauchtfahrzeugen eingesehen werden kann.
- Die Hersteller müssen die Lieferkette von Lithium, Kobalt und Nickel bis zur montierten Zelle dokumentieren, was eine Neugestaltung der Lieferantenbeziehungen erfordert.
- Die deklarierte Restkapazität beeinflusst direkt den Wiederverkaufswert des Fahrzeugs und die Eignung für eine zweite Lebensdauer im stationären Speicher.
Dieser regulatorische Rahmen schafft einen Wettbewerbsvorteil für Hersteller, die ihre vertikale Lieferkette beherrschen. Diejenigen, die auf am offenen Markt gekaufte Zellen angewiesen sind, müssen den Zugang zu den Rückverfolgbarkeitsdaten mit ihren Lieferanten verhandeln, was die Einhaltung kompliziert.
Elektrifizierung und Batterieinnovationen: Über die Reichweite hinaus
Festkörperbatterien stehen im Fokus, aber der wahre Durchbruch liegt in der Ladegeschwindigkeit und der Haltbarkeit. Die aktuellen Chemien verbessern sich hinsichtlich der Anzahl der Zyklen, die sie vor einer signifikanten Verschlechterung unterstützen, ein entscheidender Parameter für die Gesamtkosten des Besitzes.
Die Hersteller arbeiten auch an der thermischen Effizienz der Batteriepacks. Ein optimiertes Wärmemanagement ermöglicht es, das Zeitfenster für schnelles Laden länger aufrechtzuerhalten und die kalenderbedingte Verschlechterung in heißen Klimazonen zu begrenzen. Dieser Punkt ist in den meisten öffentlichen technischen Datenblättern unterdokumentiert, obwohl er die tatsächliche Lebensdauer des Elektrofahrzeugs bestimmt.
Materialien und strukturelle Gewichtsreduktion
Die Gewichtsreduktion bei Elektrofahrzeugen kompensiert teilweise das Übergewicht der Batterien. Hochfeste Stähle, thermoplastische Verbundstoffe und recycelte Aluminiumlegierungen werden auf den dafür vorgesehenen Plattformen zunehmend eingesetzt. Jedes Kilogramm, das an der Struktur eingespart wird, führt direkt zu einer zurückgewonnenen Reichweite oder einer reduzierten Batteriekapazität bei gleicher Leistung.
Die Automobilbranche im Jahr 2026 beschränkt sich nicht mehr auf ein Wettrennen um die Elektrifizierung. Die Konvergenz von Software, Regulierung und Materialchemie definiert die Wettbewerbsfaktoren neu. Hersteller, die diese drei Bereiche gleichzeitig steuern, verfügen über einen Differenzierungshebel, den alleinige Marketingkraft nicht reproduzieren kann.